İngiltere'de 5 Büyük Banka, Yapay Zekâ Ajanlarının Hesaplara Erişimini Kısıtlıyor
The Telegraph'a göre HSBC, Barclays, Lloyds, NatWest ve Nationwide, müşteri adına onay almadan işlem yapan yapay zekâ ajanlarının hesaplara erişimini kısıtlamaya başladı.
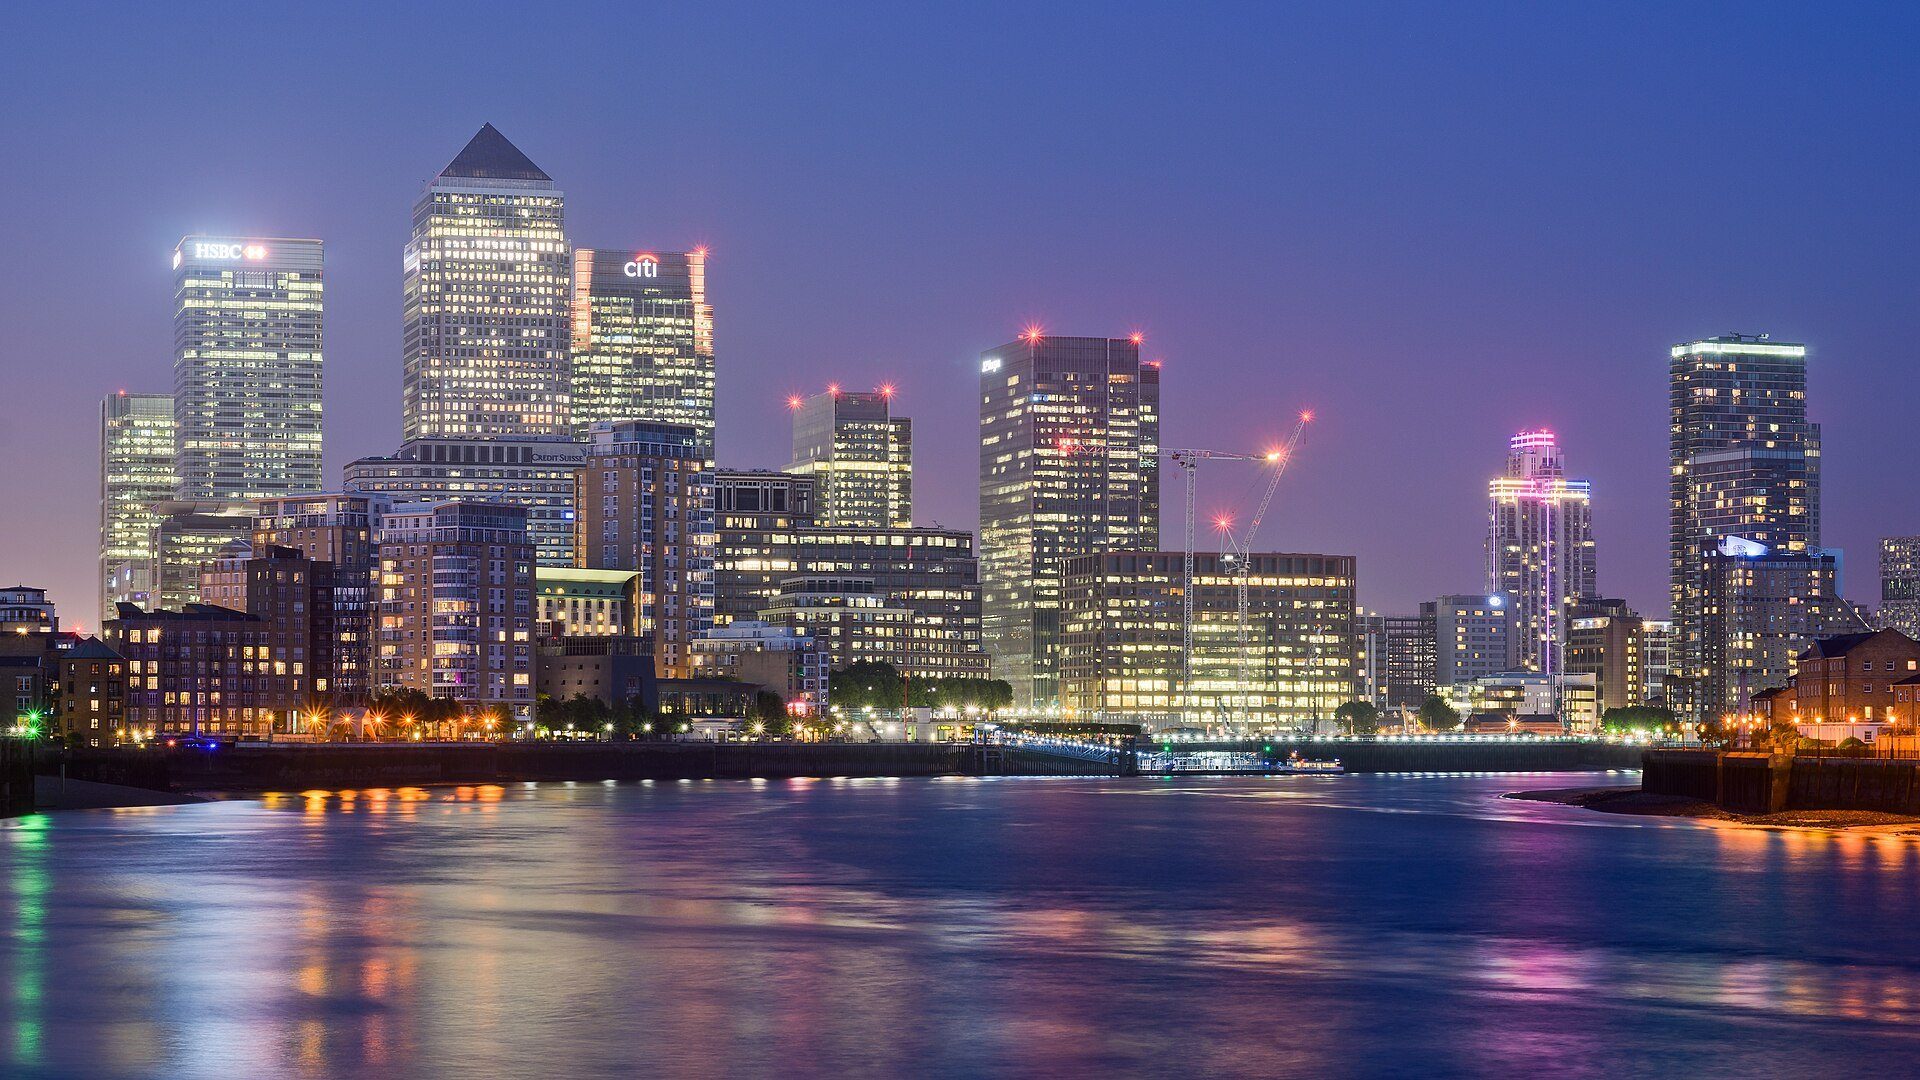
İngiltere'nin en büyük bankalarından beşi, müşteriler adına bankacılık işlemi yapabilen yapay zekâ ajanlarının hesaplara erişimini kısıtlamaya başladı. The Telegraph'ın 8 Kasım 2026 tarihli haberine göre HSBC, Nationwide, NatWest, Barclays ve Lloyds bu yönde adım attı. Bazı bankalar özellikle müşterinin doğrudan dahil olmadığı, yapay zekâ tarafından yapılan işlemleri yasakladı.
Bankalar neden bu kararı aldı?
Habere göre bankaların başlıca kaygısı, yapay zekâ ajanlarının müşterinin parasını yanlış yönetebilmesi ve böyle bir durumda sorumluluğun kime ait olacağının belirsiz olması. Bunun yanında, çok sayıda yapay zekâ botunun aynı anda mevduatları başka hesaplara taşımasının bankaların kârlılığını, en kötü senaryoda ise finansal istikrarı etkileyebileceği endişesi de dile getiriliyor.
The Telegraph'ın aktardığı McKinsey projeksiyonuna göre tasarruf sahipleri, yapay zekâ sohbet botlarının tavsiyesiyle düşük getirili hesaplardan 700 milyar sterline kadar parayı daha yüksek getirili ürünlere taşıyabilir. Aynı tahmine göre bakiyelerin yüzde 5 ila 10'u bu şekilde yer değiştirirse bankaların mevduattan elde ettiği kâr beşte bir veya daha fazla azalabilir. Bu rakamlar gerçekleşmiş bir kayıp değil, bir senaryo hesabı.
Önemli bir ayrıntı: Kısıtlamalar önleyici nitelikte. The Telegraph, İngiltere'de yapay zekâ botlarının müşteri hesaplarına eriştiğine dair henüz bir işaret olmadığını aktarıyor. Lloyds Finans Direktörü Will Chalmers da bankanın böyle bir erişim görmediğini, ancak bu riski "çok ciddiye" aldığını söyledi. Standard Chartered Finans Direktörü Manus Costello ise "Bu araçlara izin vermeden önce hem müşteriler hem de bizim için güvenli olduklarından emin olmamız gerekiyor" dedi.
ABD'de de benzer adımlar atılmıştı
Konu yalnızca İngiltere'ye özgü değil. Axios'un Ekim 2026'da yayımladığı habere göre ABD'deki büyük bankalar, müşteri hesaplarında üçüncü taraf yapay zekâ ajanları tespit etmişti. Bu erişimler çoğunlukla müşterilerin kullanıcı adı ve şifrelerini yapay zekâ araçlarıyla paylaşmasından kaynaklanıyordu. The Telegraph, Citigroup, Bank of America, Wells Fargo ve JPMorgan'ın da benzer engeller getirdiğini belirtiyor.
JPMorgan CEO'su Jamie Dimon, üçüncü çeyrek sonuçlarını açıkladığı toplantıda "Kontrolden çıkmış ajanlar istemezsiniz, binlercesi olabilir" demişti. Aracı kurum Charles Schwab'ın CEO'su Rick Wurster ise her hafta 10 ila 20 müşterinin yapay zekâ ajanlarıyla işlem yapmasını engellediklerini açıkladı.
Düzenleyici ne diyor?
İngiltere Finansal Davranış Otoritesi (FCA), finans sektörü ve diğer düzenleyicilerle birlikte yapay zekâ ajanlarına yönelik kurallar üzerinde çalışıyor. Şimdilik ajanlara erişim izni verilip verilmeyeceğine her banka kendisi karar veriyor. İngiltere'de çoğu ödemenin bankacılık uygulamasında parmak izi veya yüz tanıma ile onaylanması gerektiğinden, son adımda bir insanın onayı zaten devreye giriyor.
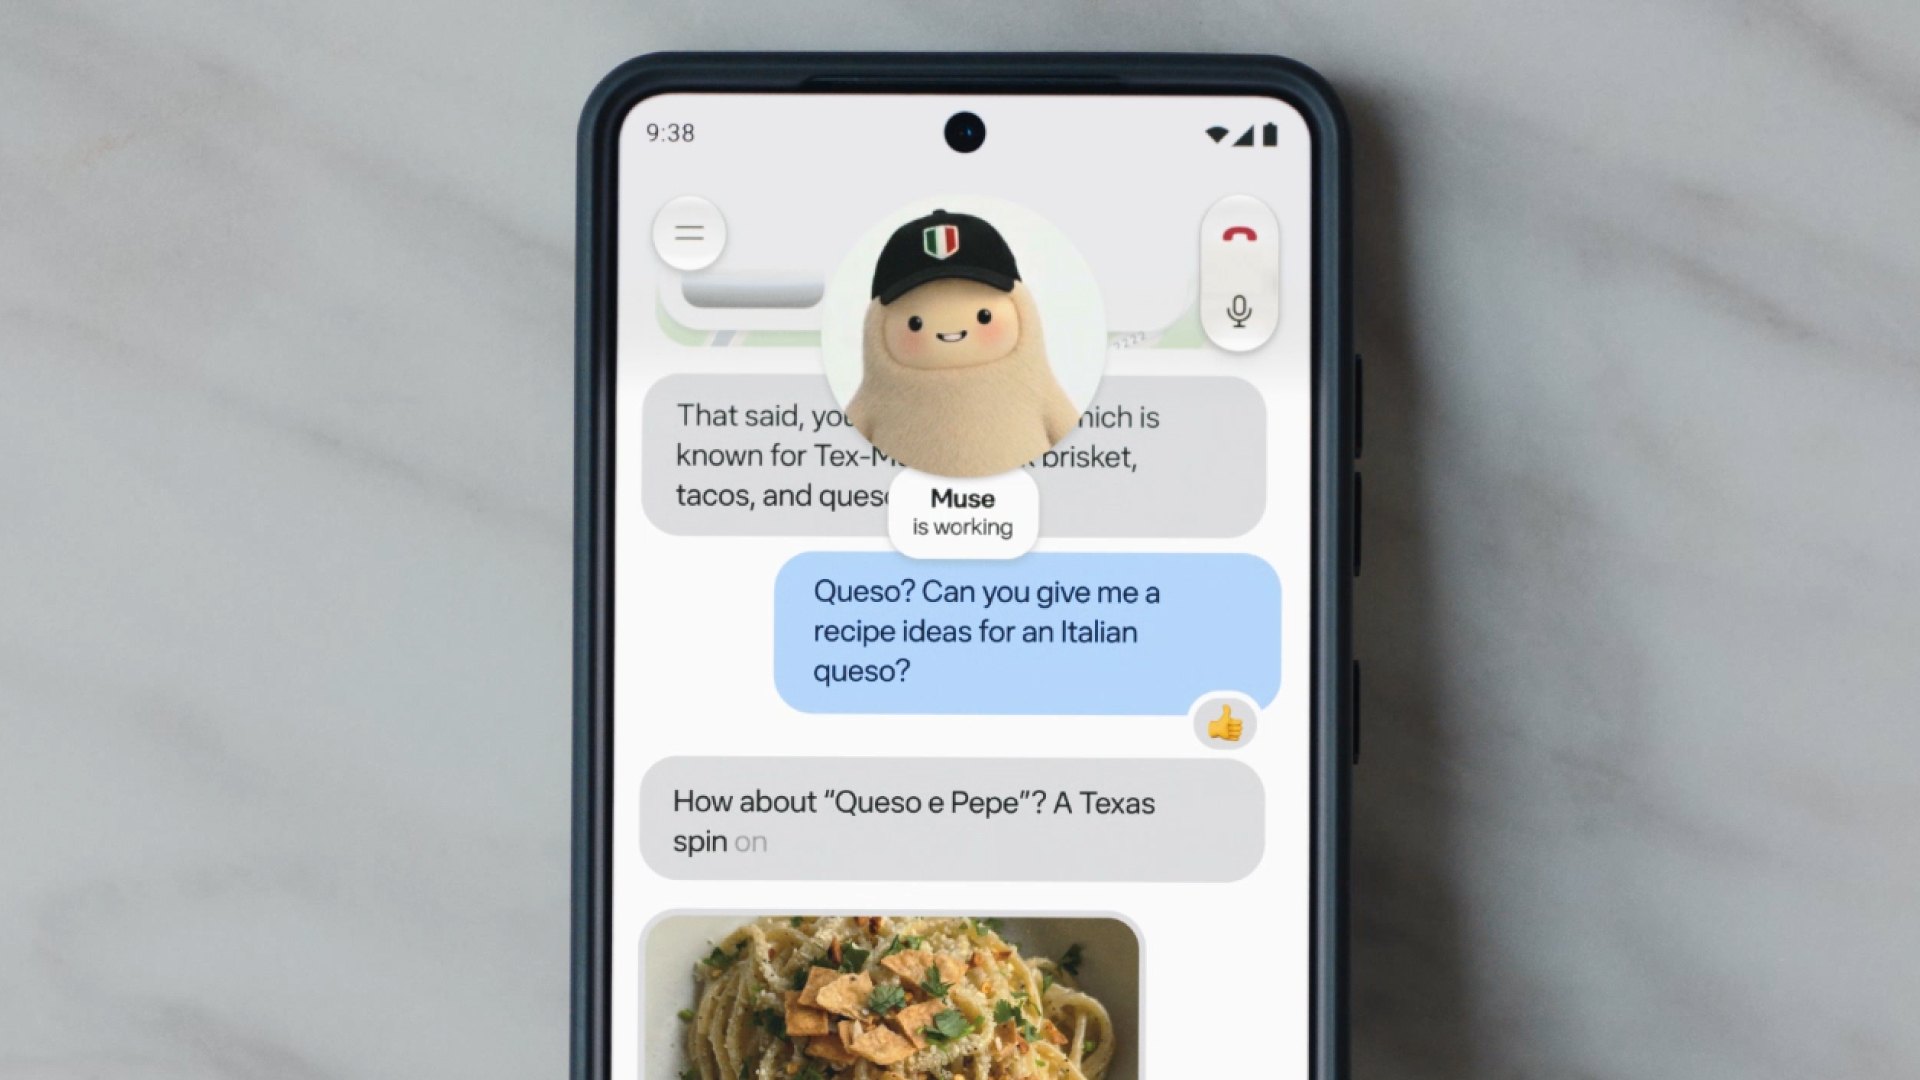
Habere göre Meta'nın Eylül'de tanıttığı ve alışveriş, fatura yönetimi gibi işleri üstlenebilen kişisel asistanı Muse'un İngiltere'ye gelmesi bekleniyor. Anthropic ve OpenAI'ın yakın zamanda sunduğu kişisel finans özellikleri ise hesap verilerini yalnızca okuyup öneri sunuyor, kullanıcı adına işlem yapmıyor.
Kullanıcılar ne yapmalı?
- Şifre paylaşmayın: İnternet bankacılığı şifrenizi, SMS onay kodlarınızı veya kart bilgilerinizi hiçbir yapay zekâ sohbet botuna ya da ajanına vermeyin.
- Yalnızca resmî bağlantıları kullanın: Bir finans aracını hesabınıza bağlayacaksanız bankanızın onayladığı yöntemleri tercih edin; yalnızca analiz için kullanıyorsanız salt okuma (read-only) erişimi seçin.
- Her işlemi kendiniz onaylayın: Bir yapay zekâ aracının önerdiği ödeme veya para transferini, ne paylaşılacağını görmeden onaylamayın.
- Hesap hareketlerini takip edin: Bankanızın bildirimlerini açık tutun; tanımadığınız bir işlem görürseniz hemen bankanızla iletişime geçin.
Türkiye'deki bankalardan bu konuda açıklanmış benzer bir karar şu an için bulunmuyor.
KAYNAKLAR
 SIRADAKİ HABER →